Die Versicherung für Ihr Bauvorhaben

Baupolice

Mit der BGV Baupolice sichern Sie die wichtigsten Risiken am Bau in nur 1 Versicherung ab. Wählen Sie zwischen 4 Bausteinen, zahlen Sie 1 Einmalbeitrag und erhalten Sie für 3 Jahre 100 % Sicherheit.
Rundumschutz
In wenigen Schritten zum Antrag
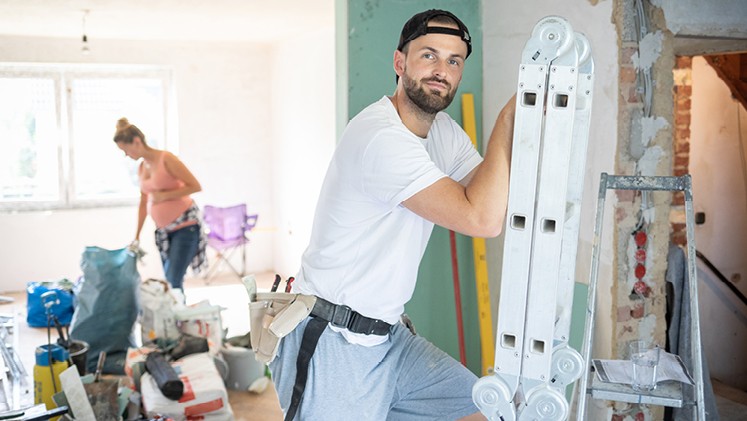
Mann renoviert mit Leiter
Baupolice

Das Wichtigste in Kürze

  • Als Bauherr oder Bauherrin tragen Sie eine große Verantwortung und müssen vieles im Blick behalten: Die Absicherung der Baustelle, den Schutz Ihrer Baumaterialien sowie die Sicherheit Ihrer Helferinnen und Helfer.
  • Mit der BGV Baupolice sichern Sie die wichtigsten Risiken am Bau in nur einer Versicherung optimal ab und brauchen für die gesamte Bauzeit nur einmal einen Beitrag zu bezahlen.
  • Das Besondere: Sie stellen sich aus vier Bausteinen Ihre individuelle Versicherung zusammen. Der Einmalbeitrag, den sie bezahlen, gilt bis zu drei Jahre. Damit ist der Versicherungsschutz auch dann gegeben, wenn das Bauvorhaben länger dauert als geplant. Nach drei Jahren ist die Versicherung automatisch beendet.


Der Tarif im Überblick

Die BGV Baupolice setzt sich aus vier Bausteinen zusammen, die Sie individuell zusammenstellen können:

  • Bauherrenhaftpflichtversicherung
  • Bauleistungsversicherung
  • Feuerrohbauversicherung
  • Bauhelferunfallversicherung

Wichtig: Entscheiden Sie sich dafür Bauarbeiten selbst durchzuführen oder sich von Freunden oder Familienmitgliedern auf Ihrer Baustelle helfen zu lassen, sollten Sie unbedingt die Bauhelferunfallversicherung wählen. Dieser Baustein sichert Sie und Ihre Helferinnen und Helfer im Ernstfall ab.

Unser Tarif

Die optimale Lösung für Sie

Baupolice
4 Bausteine, frei wählbar

Bauherrenhaftpflicht:

  • Personen-, Sach- und Vermögensschäden pauschal 15 Mio. Euro
  • Ohne Selbstbeteiligung
  • Abwehr unberechtigter Ansprüche ist abgedeckt
  • Schäden durch Senkungen eines Grundstücks oder Erdrutsche sind mitversichert
  • Umweltschäden gemäß Umweltschadensgesetz bis 3 Mio. Euro
  • Haus und Grundbesitzerhaftpflicht für Grundstück und Bauwerk inklusive


Bauleistungsversicherung:

  • Selbstbeteiligung je Schadensfall 250 Euro
  • Diebstahl von mit dem Gebäude fest verbunden Bestandteilen ist mitversichert
  • Schäden durch Sturm und Leitungswasser an fertigen Teilen des Bauwerks sind abgedeckt
  • Glasbruchschäden bis zur Bezugsfertigkeit


Feuerrohbauversicherung:

  • Schäden durch Feuer am Rohbau
  • Schäden durch Feuer an den Baustoffen


Bauhelferunfallversicherung
(nur bei Eigenleistung):

  • Invalidität wählbar 25.000 bis 200.000 Euro
  • Todesfallleistung wählbar
  • Krankenhaustagegeld wählbar
  • Bergungskosten bis 20.000 Euro


Häufige Fragen zur Baupolice

Vor dem Abschluss einer Baupolice stellen sich viele Fragen – zur Haftung, zum Leistungsumfang und zum Schutz der Helferinnen und Helfer.

Für was hafte ich als Bauherr oder Bauherrin?

Als Bauherr oder Bauherrin haften Sie mit Ihrem gesamten Vermögen, wenn auf Ihrer Baustelle jemand zu Schaden kommt. Dies gilt nicht nur für Handwerker und Handwerkerinnen, die auf der Baustelle arbeiten, sondern z.B. auch für Passanten oder Passantinnen.

Wofür benötige ich eine Bauherrenhaftplichtversicherung?

Um nicht mit dem eigenen Vermögen zu haften, wenn etwas auf der Baustelle passiert.

Bauherrenhaftpflicht: Was ist nicht versichert?

Nicht versichert sind Haftpflichtansprüche aus dem Verändern der Grundwasserverhältnisse und Schäden, die Sie selbst erleiden.

Wofür benötige ich eine Bauleistungsversicherung?

Für unvorhergesehene Schäden, die während der Bauphase z.B. durch Unwetter oder Vandalismus entstehen.

Bauleistungsversicherung: Was ist nicht abgedeckt?

Bewegliche und sonstige nicht als wesentliche Bestandteile einzubauende Einrichtungsgegenstände sowie Schäden durch Brand, Blitzschlag, Explosion.

Wer braucht eine Feuerrohbauversicherung?

Jeder Bauherr oder jede Bauherrin, die ein neues Haus bauen oder kernsanieren.

Wann brauche ich eine Bauhelferunfallversicherung?

Eine Bauhelferunfallversicherung benötigen Sie, wenn Ihnen Familienangehörige, Verwandte oder Freunde auf der Baustelle helfen. Damit sind alle Helfenden beim Hausbau mitversichert - ohne dass diese namentlich genannt werden müssen. Wichtig: Sie müssen die freiwillig Helfenden bei der zuständigen Berufsgenossenschaft anmelden.

Sind auch professionell Helfende bei einer Baupolice-Versicherung mitversichert?

Nein. Beschäftigte, die der Bauherr oder die Bauherrin für sein oder ihr Bauvorhaben anstellt und die im Rahmen eines Beschäftigungsverhältnisses tätig werden, müssen über die Bauberufsgenossenschaft angemeldet und unfallversichert werden.

Beispiele, in denen eine Baupolice schützt

Bauherrenhaftpflicht

Thomas lässt auf seiner Baustelle eine Säge achtlos liegen. Eine Spaziergängerin kommt vorbei und verletzt sich daran. Die Bauherrenhaftpflicht übernimmt die Behandlungskosten.

Bauleistungsversicherung

Unbekannte schleichen nachts auf die Baustelle von Familie W. Sie zerstören die Sanitärenanlagen und die dort gelagerten Baustoffe. Die Bauleistungsversicherung deckt die durch Vandalismus entstandenen Schäden ab.

Bauhelferunfallversicherung

Andrea hilft einem Freund beim Streichen und stürzt von der Leiter. Sie verletzt sich schwer am Bein und muss operiert werden. Die Bauhelferunfallversicherung zahlt ihr für jeden Tag ein Krankenhaustagegeld.

Feuerrohbauversicherung

Auf der Baustelle bricht ein Feuer aus - die Dämmplatten, die dort lagern, werden zerstört. Die Feuerrohbauversicherung ersetzt den Schaden.

Service und Vertragsdaten

Der Versicherungsschutz beginnt zu dem im Versicherungsschein angegebenen Zeitpunkt. Voraussetzung ist, dass Sie den Beitrag bezahlt haben. Anderenfalls beginnt der Versicherungsschutz mit der Zahlung. Der Schutz endet mit Beendigung der Bauarbeiten, mit der Bezugsfertigkeit, nach Ablauf von sechs Werktagen seit Beginn der Benutzung oder mit dem Tag der behördlichen Gebrauchsabnahme. Maßgebend ist der früheste dieser Zeitpunkte. Für Restarbeiten besteht weiterhin Versicherungsschutz. Der Versicherungsschutz endet spätestens drei Jahre nach Versicherungsbeginn. Ausnahme: Sie oder wir haben den Vertrag gekündigt.

Ja, Sie als Bauherr und Bauherrin sind mitversichert.

Kommt darauf an. Haben Sie den Privathaftpflichttarif Exklusiv abgeschlossen, dann brauchen Sie keine Bauherrenhaftpflichtversicherung für Umbauten und Renovierungen am eigenen bewohnten Haus. Für Neubauten oder größere Baumaßnahmen ist eine separate Bauherrenhaftpflichtversicherung aber in jedem Fall notwendig. 

Nein, dann benötigen Sie keine zusätzliche Feuerrohbauversicherung. Die ist in der BGV Wohngebäudeversicherung kostenfrei inkludiert.

Offen & ehrlich: Preiswerter Schutz und Kundenorientierung

Preisdumping ist nicht unsere Sache. Dafür fairer, preiswerter Schutz und Kundenorientierung. 700.000 Kunden vertrauen uns bereits.

Wichtiges barrierefrei erklärt

Diese Information ist so gestaltet, dass sie jeder gut verstehen kann. Sie gibt Ihnen einen ersten Überblick über Ihre Baupolice. Es sind nur die wichtigsten Informationen enthalten. Die vollständigen Informationen finden Sie in Ihren Vertragsunterlagen (Versicherungsantrag, Versicherungsschein und Versicherungsbedingungen). Bitte lesen Sie alle Unterlagen, um alles gut zu verstehen.

Barrierefreie Gestaltung ermöglicht es allen Menschen, unabhängig von ihren individuellen Fähigkeiten, Informationen leicht zu verstehen und zu nutzen. Es ist uns wichtig, dass unsere Kundinnen und Kunden unsere Produktinformationen klar und verständlich erfassen können.

Sie entscheiden aus welchen Bausteinen ihre Baupolice-Versicherung zusammengestellt sein soll. Sie haben die Wahl zwischen vier Bausteinen. Sie können nur einen wählen, sie können aber auch alle vier wählen.

Wir erklären Ihnen, welche Bausteine das sind:

Die Bauherrenhaftpflichtversicherung schützt Sie, wenn Sie als Bauherr für Schäden verantwortlich gemacht werden. Sie gilt, wenn Sie jemanden mit der Arbeit an Ihrem Bau beauftragen oder die Arbeiten selbst oder mit Hilfe von Nachbarn erledigen. Versichert sind Schäden an Personen oder Sachen, die von Ihrer Baustelle oder Ihrem Grundstück ausgehen. Zum Beispiel sind Schäden durch umfallendes Baumaterial, offene Gruben oder die Verwendung bestimmter Arbeitsmaschinen mitversichert. Die Versicherung übernimmt die Prüfung der Forderung und bezahlt berechtigte Schadensersatzansprüche oder wehrt unberechtigte Forderungen ab.

Die Bauleistungsversicherung schützt alle Arbeiten und Lieferungen für Ihr Bauprojekt. Das kann zum Beispiel ein neues Gebäude oder eine Renovierung sein, auch die Außenbereiche sind mitversichert. Die Versicherung hilft, wenn etwas kaputt geht oder gestohlen wird. Versichert sind nur Sachen, die fest am Haus sind.

Die Feuerrohbauversicherungzahlt bei Feuerschäden an Ihrem Rohbau und an den Baustoffen (z.B. Ziegelsteine, Dachbalken und Dämmmaterial) auf Ihrem Grundstück.

Die Bauhelferunfallversicherung schützt alle, die auf der Baustelle mithelfen. Das sind zum Beispiel der Bauherr, Familie, Freunde, Nachbarn oder Kollegen. Ein Unfall ist, wenn jemand beim Bauen stolpert, ausrutscht oder fällt und sich verletzt. Die Versicherung zahlt Geld, wenn jemand durch den Unfall eine dauerhafte Behinderung bekommt. Man kann auch vereinbaren, dass Geld gezahlt wird, wenn jemand durch den Unfall stirbt. Außerdem gibt es Geld für jeden Tag im Krankenhaus, wenn das so vereinbart ist.

Es gibt bestimmte Schäden, die von der Versicherung nicht übernommen werden:

Bei der Bauherrenhaftpflichtversicherung sind keine Schäden versichert, die durch das Verändern der Grundwasserverhältnisse entstehen. Dazu zählen zum Beispiel die Änderung des Grundwasserspiegels. Außerdem sind Schäden, die Sie selbst erleiden, nicht versichert. Nicht versichert sind Schäden, die Sie absichtlich gemacht haben. Auch Schäden zwischen Personen, die mitversichert sind, sind nicht versichert. Außerdem sind Schäden nicht versichert, wenn sie durch ein Kraftfahrzeug, Flugzeug oder einen Anhänger entstehen, für die Sie eine Versicherung brauchen.

Bei der Bauleistungsversicherung sind keine beweglichen Einrichtungsgegenstände versichert, die nicht fest eingebaut werden. Dazu zählen zum Beispiel Möbel. Auch Schäden durch Brand, Blitzschlag oder Explosion sind nicht versichert. Nicht versichert sind Fehler oder Mängel an den versicherten Sachen, Lieferungen oder Leistungen. Auch Schäden, die Sie absichtlich gemacht haben, sind nicht versichert. Außerdem sind Schäden durch normales Wetter, das man je nach Jahreszeit und Ort erwartet, nicht versichert.

Bei der Feuerrohbauversicherung werden keine Schäden durch z.B. Leitungswasser oder Sturm übernommen.

Bei der Bauhelferunfallversicherung sind keine Krankheiten wie Diabetes, Gelenkarthrose oder Schlaganfall versichert. Auch Schäden an Sachen, zum Beispiel an Brille oder Kleidung, sind nicht versichert. Auch Unfälle, die passieren, wenn Sie absichtlich eine Straftat machen, sind nicht versichert.
Die Versicherungssumme ist der Geldbetrag, den die Versicherung im Schadenfall höchstens bezahlt. Wie hoch dieser Betrag ist, können Sie in Ihrem Antrag oder in Ihrem Versicherungsschein nachlesen.

Wenn Sie eine Selbstbeteiligung vereinbart haben, müssen Sie diesen Betrag bei jedem Schadenfall selbst bezahlen.

Der Schutz Ihrer Versicherung gilt für das Bauvorhaben an dem Ort, der im Versicherungsvertrag genannt ist.

Sie können sich an unsere Beraterinnen und Berater vor Ort werden. Eine Beraterin oder Berater in Ihrer Nähe finden Sie hier: www.bgv.de/ansprechpartner . Sie können auch unseren Kundenservice unter 0721/660-0 anrufen.

Wenn Sie den Vertrag rückgängig machen wollen, können Sie ihn widerrufen. Hierfür müssen Sie einen Text (Brief oder E-Mail) an uns schicken. Sie können Ihren Vertrag auch online widerrufen. Einen Grund, weshalb Sie die Versicherung rückgängig machen möchten, müssen Sie hierbei nicht angeben. Für den Widerruf haben Sie zwei Wochen Zeit, nachdem Sie alle wichtigen Unterlagen, wie zum Beispiel den Versicherungsschein oder die Allgemeinen Versicherungsbedingungen, von uns erhalten haben.

Ihren Brief schicken Sie bitte an BGV-Versicherung AG, Durlacher Allee 56, 76131 Karlsruhe, Postanschrift: 76116 Karlsruhe, Ihre E-Mail senden Sie bitte an service@bgv.de .

Sie müssen alle Fragen im Antragsformular korrekt und vollständig beantworten, die Beiträge pünktlich bezahlen und uns im Schadensfall alle notwendigen Informationen geben.

Wenn sich Ihre Situation ändert, müssen Sie uns informieren, damit wir den Vertrag anpassen können.

Es ist möglich, dass wir Sie bitten, besondere gefährliche Situationen zu entfernen.

Sie müssen versuchen, den Schaden zu verhindern oder so klein wie möglich zu machen.

Außerdem sollen Sie uns ehrlich und genau über den Schaden berichten, damit wir den Schaden prüfen und regeln können.

Sie müssen uns jeden Schaden sofort melden, auch wenn noch niemand von Ihnen Geld verlangt.

Den einmaligen Beitrag müssen Sie spätestens zwei Wochen nach Erhalt des Versicherungsscheins zahlen. Sie bezahlen den Beitrag nur einmal für die ganze Zeit. Sie können uns den Beitrag überweisen oder uns erlauben, den Betrag von Ihrem Konto abzubuchen.

Der Versicherungsschutz beginnt zu dem Zeitpunkt, der im Versicherungsschein steht. Voraussetzung hierfür ist, dass Ihre einmalige Beitragszahlung pünktlich bei uns einging. Wenn nicht, startet der Schutz erst, wenn Sie bezahlt haben.

Der Schutz endet, wenn die Bauarbeiten fertig sind oder wenn das Haus bezugsfertig ist. Er endet auch sechs Werktage, nachdem Sie das Haus zum ersten Mal nutzen oder wenn die Behörde das Haus offiziell abnimmt. Maßgeblich ist immer der früheste dieser Zeitpunkte. Für kleinere Restarbeiten gilt der Schutz weiterhin.

Spätestens endet der Versicherungsschutz drei Jahre nach Beginn. Wenn Sie oder die Versicherung den Vertrag kündigen, endet der Schutz auch.

Ihr Vertrag endet von selbst. Sie müssen nichts dafür tun. Außerdem können Sie oder wir den Vertrag auch kündigen zum Beispiel nach einem Schadenfall oder wenn Sie gegen uns vor Gericht gegangen sind, um eine Leistung zu bekommen. Dann endet der Vertrag schon früher.

Bitte senden Sie die Kündigung per Brief oder E-Mail an BGV-Versicherung AG, 76116 Karlsruhe oder service@bgv.de .


Wir helfen gern weiter

Telefonische Beratung

Berater/in vor Ort